28 octobre 2026
Recherche
Chine : jusqu’où peut aller la résilience énergétique ?
Partager cet article
La Chine est fortement dépendante des approvisionnements extérieurs, en particulier du Moyen-Orient, qui fournit plus de la moitié de ses importations de brut. Une part importante de ces flux transite par le détroit d’Ormuz (cf. graphique 1). Malgré cette exposition, sa quasi-fermeture n’a pas entrainé de répercussions macroéconomiques majeures à ce stade (cf. note du 27/08/2026). Ce paradoxe s’explique notamment par une stratégie de souveraineté énergétique menée depuis plusieurs années, visant à renforcer la capacité du pays à faire face aux ruptures d’approvisionnement. Si cette politique a permis d’amortir le choc initial, une question demeure : combien de temps la Chine pourra-t-elle maintenir cette résistance si le conflit perdure ?
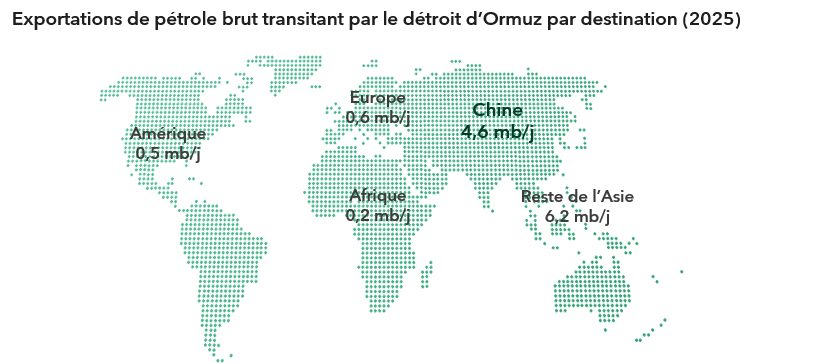
Source : EIA, Groupama AM
1. Comment la Chine s’est préparée aux chocs énergétiques ?
La sécurité énergétique constitue une priorité dans la stratégie de développement de long terme. L’objectif n’est pas d’atteindre l’autosuffisance, mais de réduire l’exposition du pays aux perturbations extérieures. Cette stratégie repose notamment sur quatre piliers :
- Constituer d’importants stocks pétroliers, mobilisables en cas de rupture temporaire des importations.
- Diversifier les fournisseurs et les routes d’approvisionnement, notamment vers la Russie, l’Amérique latine et d’autres producteurs extérieurs au Moyen-Orient.
- Renforcer les capacités énergétiques domestiques, notamment la production de pétrole et de gaz, tout en conservant le charbon comme socle de sécurité du système électrique.
- Développer les énergies non fossiles et accélérer l’électrification, à travers le nucléaire, le solaire, l’éolien et les capacités de stockage électrique et les véhicules propres.
2. Le choc Ormuz et la capacité d’absorption de la Chine
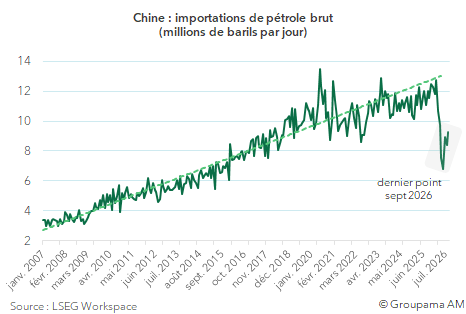
Le conflit au Moyen-Orient met cette stratégie à l’épreuve. Malgré la persistance des perturbations, les importations de brut se sont redressées depuis l’été, suggérant une certaine capacité d’ajustement des approvisionnements (cf. graphique 2). Les stocks constituent un autre amortisseur, dont deux approches permettent d’évaluer le rôle et les limites :
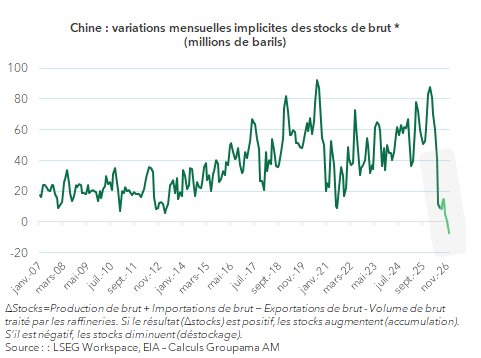
- La première consiste à reconstituer les variations implicites des stocks de brut à partir du bilan pétrolier : production domestique + importations – exportations – volumes traités par les raffineries. Elle permet d’identifier les phases d’accumulation et de déstockage et d’apprécier la mobilisation effective des réserves face au choc, sans distinguer les réserves publiques des stocks commerciaux et opérationnels. Dans un scénario de prolongation du conflit et de retour des perturbations comparables à celles observées au printemps 2026, les simulations suggèrent un possible passage au déstockage dès le quatrième trimestre 2026 ou au début 2027 (cf. graphique 3).
- La seconde approche vise à mesurer la couverture théorique des flux transitant par Ormuz. En rapportant les stocks pétroliers estimés à 1,5 milliards de barils aux 4,6 millions de barils par jour acheminés vers la Chine via le détroit en 2025, le ratio obtenu représente 324 jours, soit près de 11 mois en cas de fermeture complète. Il s’agit d’une couverture indicative car elle dépend du volume réellement mobilisable et du seuil de sécurité que Pékin souhaite préserver. La substitution partielle des approvisionnements et l’ajustement de la demande peuvent prolonger cette durée.
3. Les coûts de la résilience
Cette capacité d’absorption ne signifie pas que la Chine soit à l’abri des conséquences d’un conflit prolongé. La diversification des fournisseurs ne peut compenser indéfiniment les perturbations des flux du Moyen-Orient, compte tenu des contraintes de disponibilité et de transport. Une réorganisation durable des approvisionnements pourrait également entraîner une hausse des coûts d’achat et d’acheminement. Par ailleurs, le développement des énergies alternatives ne permet pas de remplacer rapidement tous les usages du pétrole.
Surtout, le recours prolongé aux stocks réduit la marge de manœuvre constituée avant le conflit. La Chine pourrait ainsi être confrontée à un arbitrage entre soutien à la croissance et sécurité énergétique. Le principal risque n’est donc pas celui d’une pénurie immédiate, mais celui d’une érosion du coussin pétrolier qui pourrait contraindre Pékin à accroître ses achats sur le marché mondial pour stabiliser ou le reconstituer. Une telle reprise de la demande chinoise constituerait alors un facteur de pression supplémentaire sur le cours du Brent.
AVERTISSEMENT
Ce document est conçu exclusivement à des fins d’information.
Groupama Asset Management et ses filiales déclinent toute responsabilité en cas d’altération, déformation ou falsification dont ce document pourrait faire l’objet. Toute modification, utilisation ou diffusion non autorisée, en tout ou partie de quelque manière que ce soit est interdite.
Edité par Groupama Asset Management – Siège social : 25 rue de la ville l’Evêque, 75008 Paris – Site web : www.groupama-am.com