L’ipotesi principale del nostro scenario economico è che ci troviamo in un mondo caratterizzato da grandi transizioni (geopolitiche, ambientali, digitali e demografiche). Tutte queste transizioni alimentano un ciclo di investimenti sostenibile nel tempo, sebbene con fasi di “stop and go” (pausa/accelerazione). Da questa prospettiva, il 2024 ha rappresentato una fase di pausa nel ciclo degli investimenti a seguito del forte aumento dei tassi di interesse, che ha innescato una recessione dell’industria globale e del settore delle costruzioni nella maggior parte dei Paesi sviluppati.
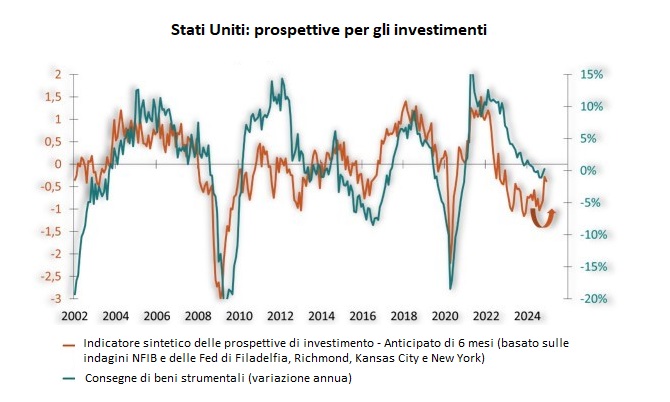
Tuttavia, a cavallo tra la fine dell’anno e l’inizio del nuovo, i segnali sono incoraggianti. Infatti, quasi tutti i determinanti macroeconomici sostengono una graduale ripresa degli investimenti nei Paesi sviluppati (si veda la bussola qui sotto): i bisogni di investimento sono enormi, le condizioni di finanziamento stanno tornando favorevoli, la redditività delle imprese è stata generalmente ristabilita, le aziende hanno ridotto il proprio indebitamento e, infine, i consumi si stanno dimostrando sufficientemente resilienti da rassicurare le imprese sulle proprie prospettive. Già oggi, il nostro indicatore degli investimenti negli Stati Uniti mostra segnali di “rimbalzo” (Grafico 1).

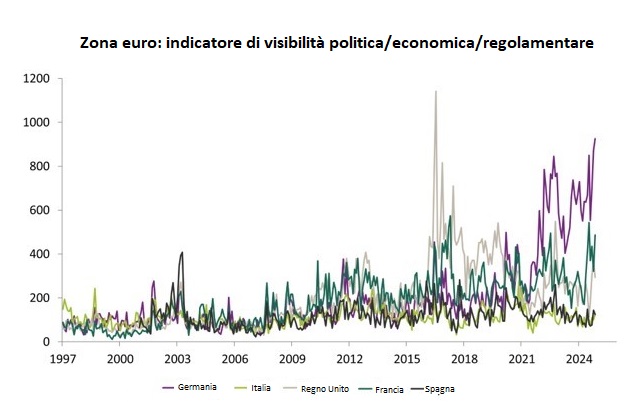
Tuttavia, un fattore potrebbe ritardare questa ripresa degli investimenti: l’aumento delle incertezze. In Europa, le incertezze commerciali, geopolitiche e politiche, misurate dagli indici elaborati da Baker, Bloom e Davis (Economic Policy Uncertainty Index), sono aumentate sensibilmente in Francia e, soprattutto, in Germania (Grafico 2).
Fonte: Bloomberg – Calcoli: Groupama AM
Abbiamo quindi cercato di valutare l’impatto di queste incertezze sulla crescita del PIL, sugli investimenti e sui consumi, replicando la metodologia di un documento di lavoro della Commissione europea (The Cost of Uncertainty – New Estimates - European Commission). Siamo giunti alle seguenti conclusioni:
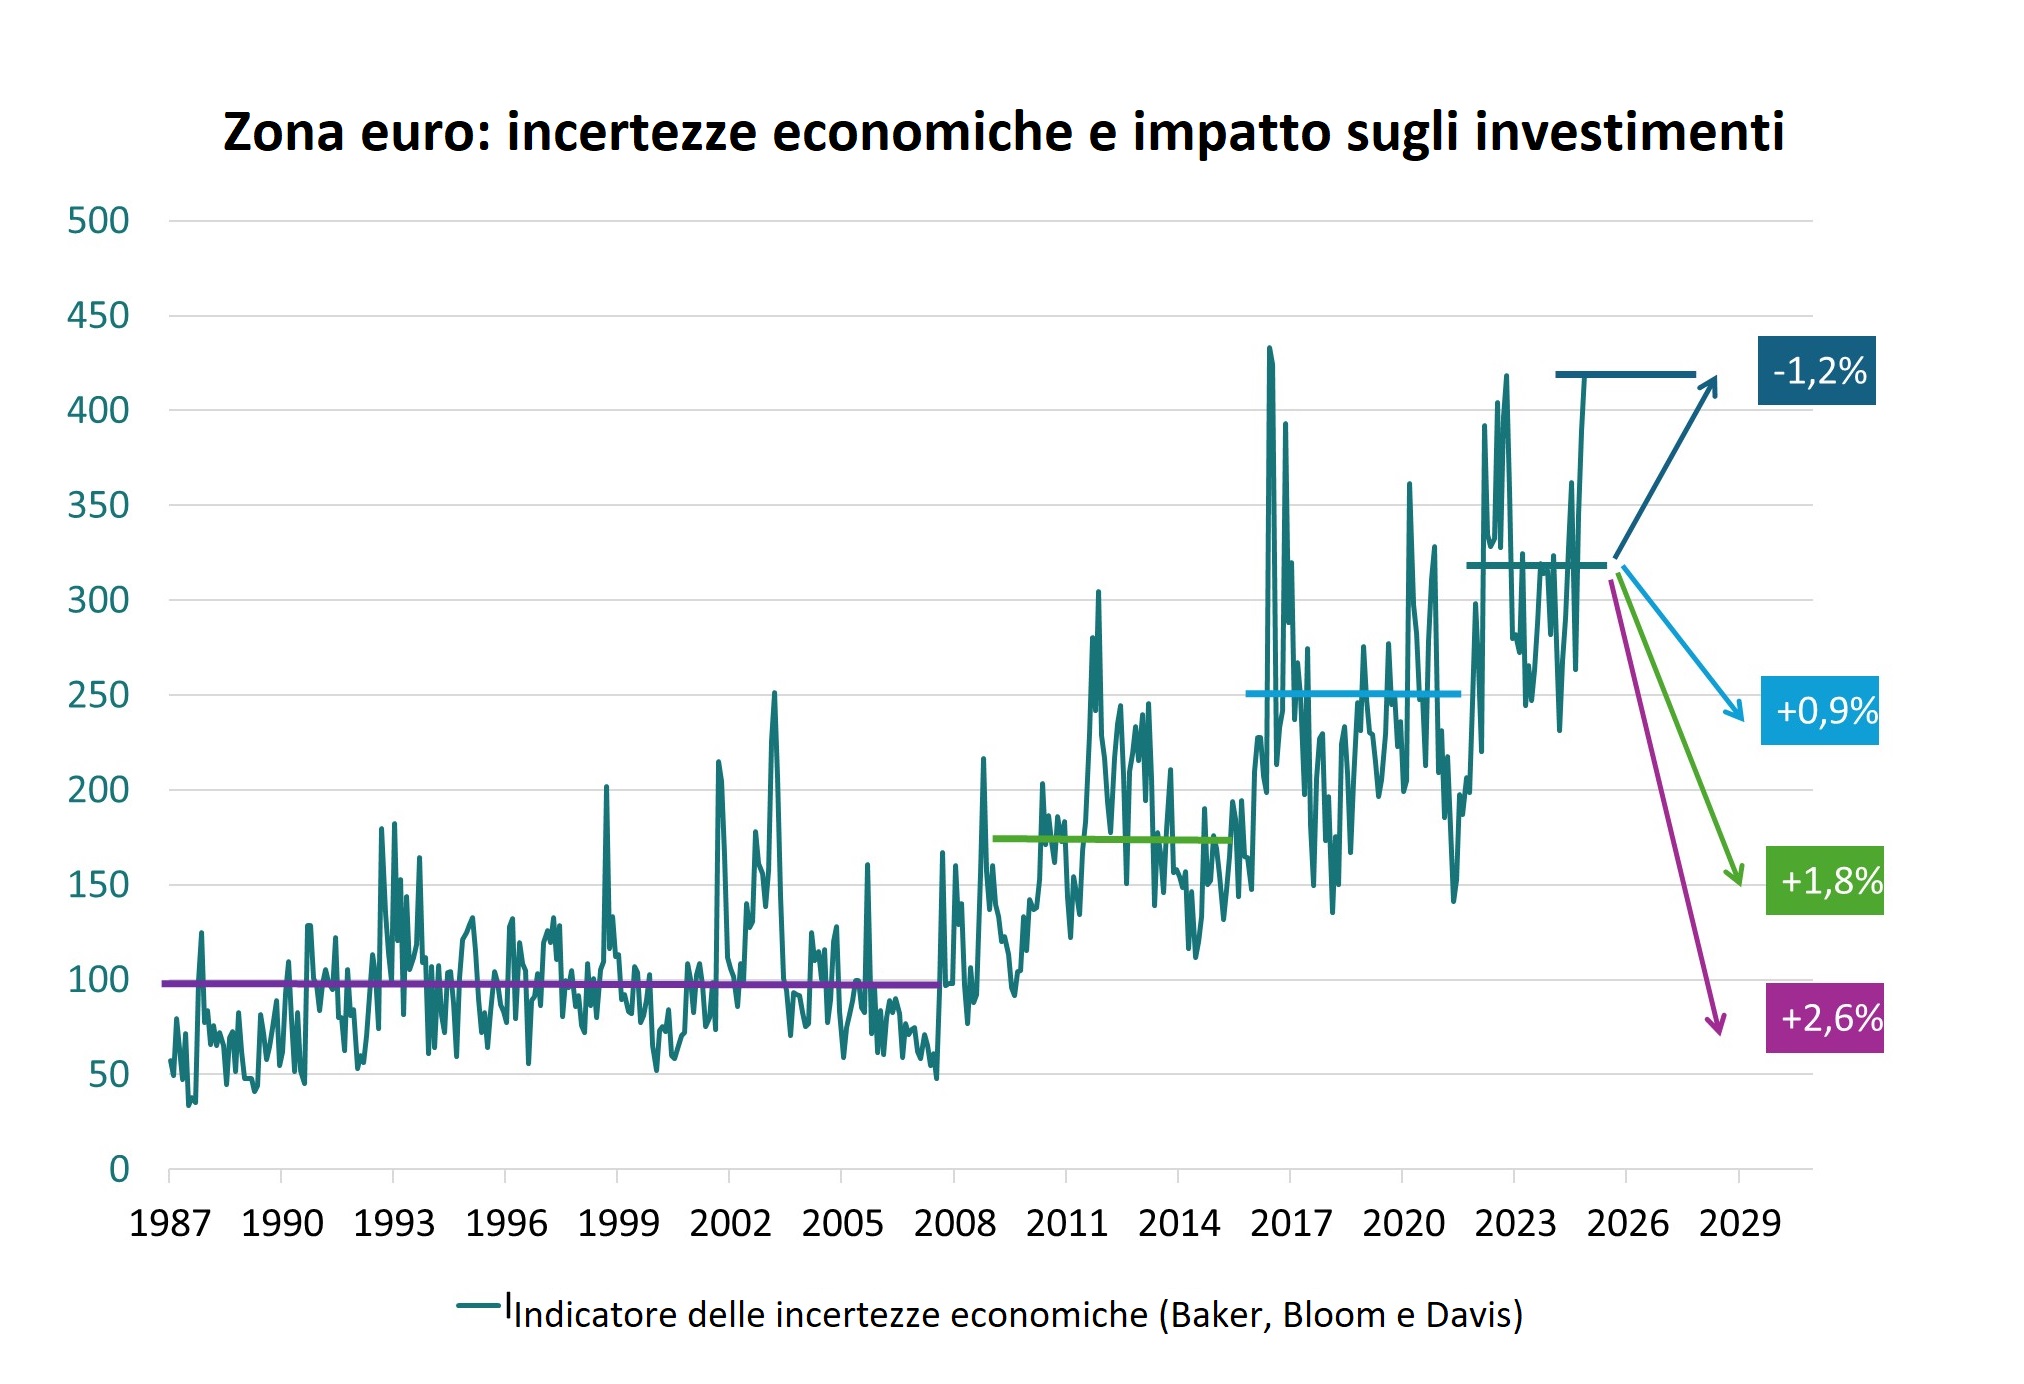
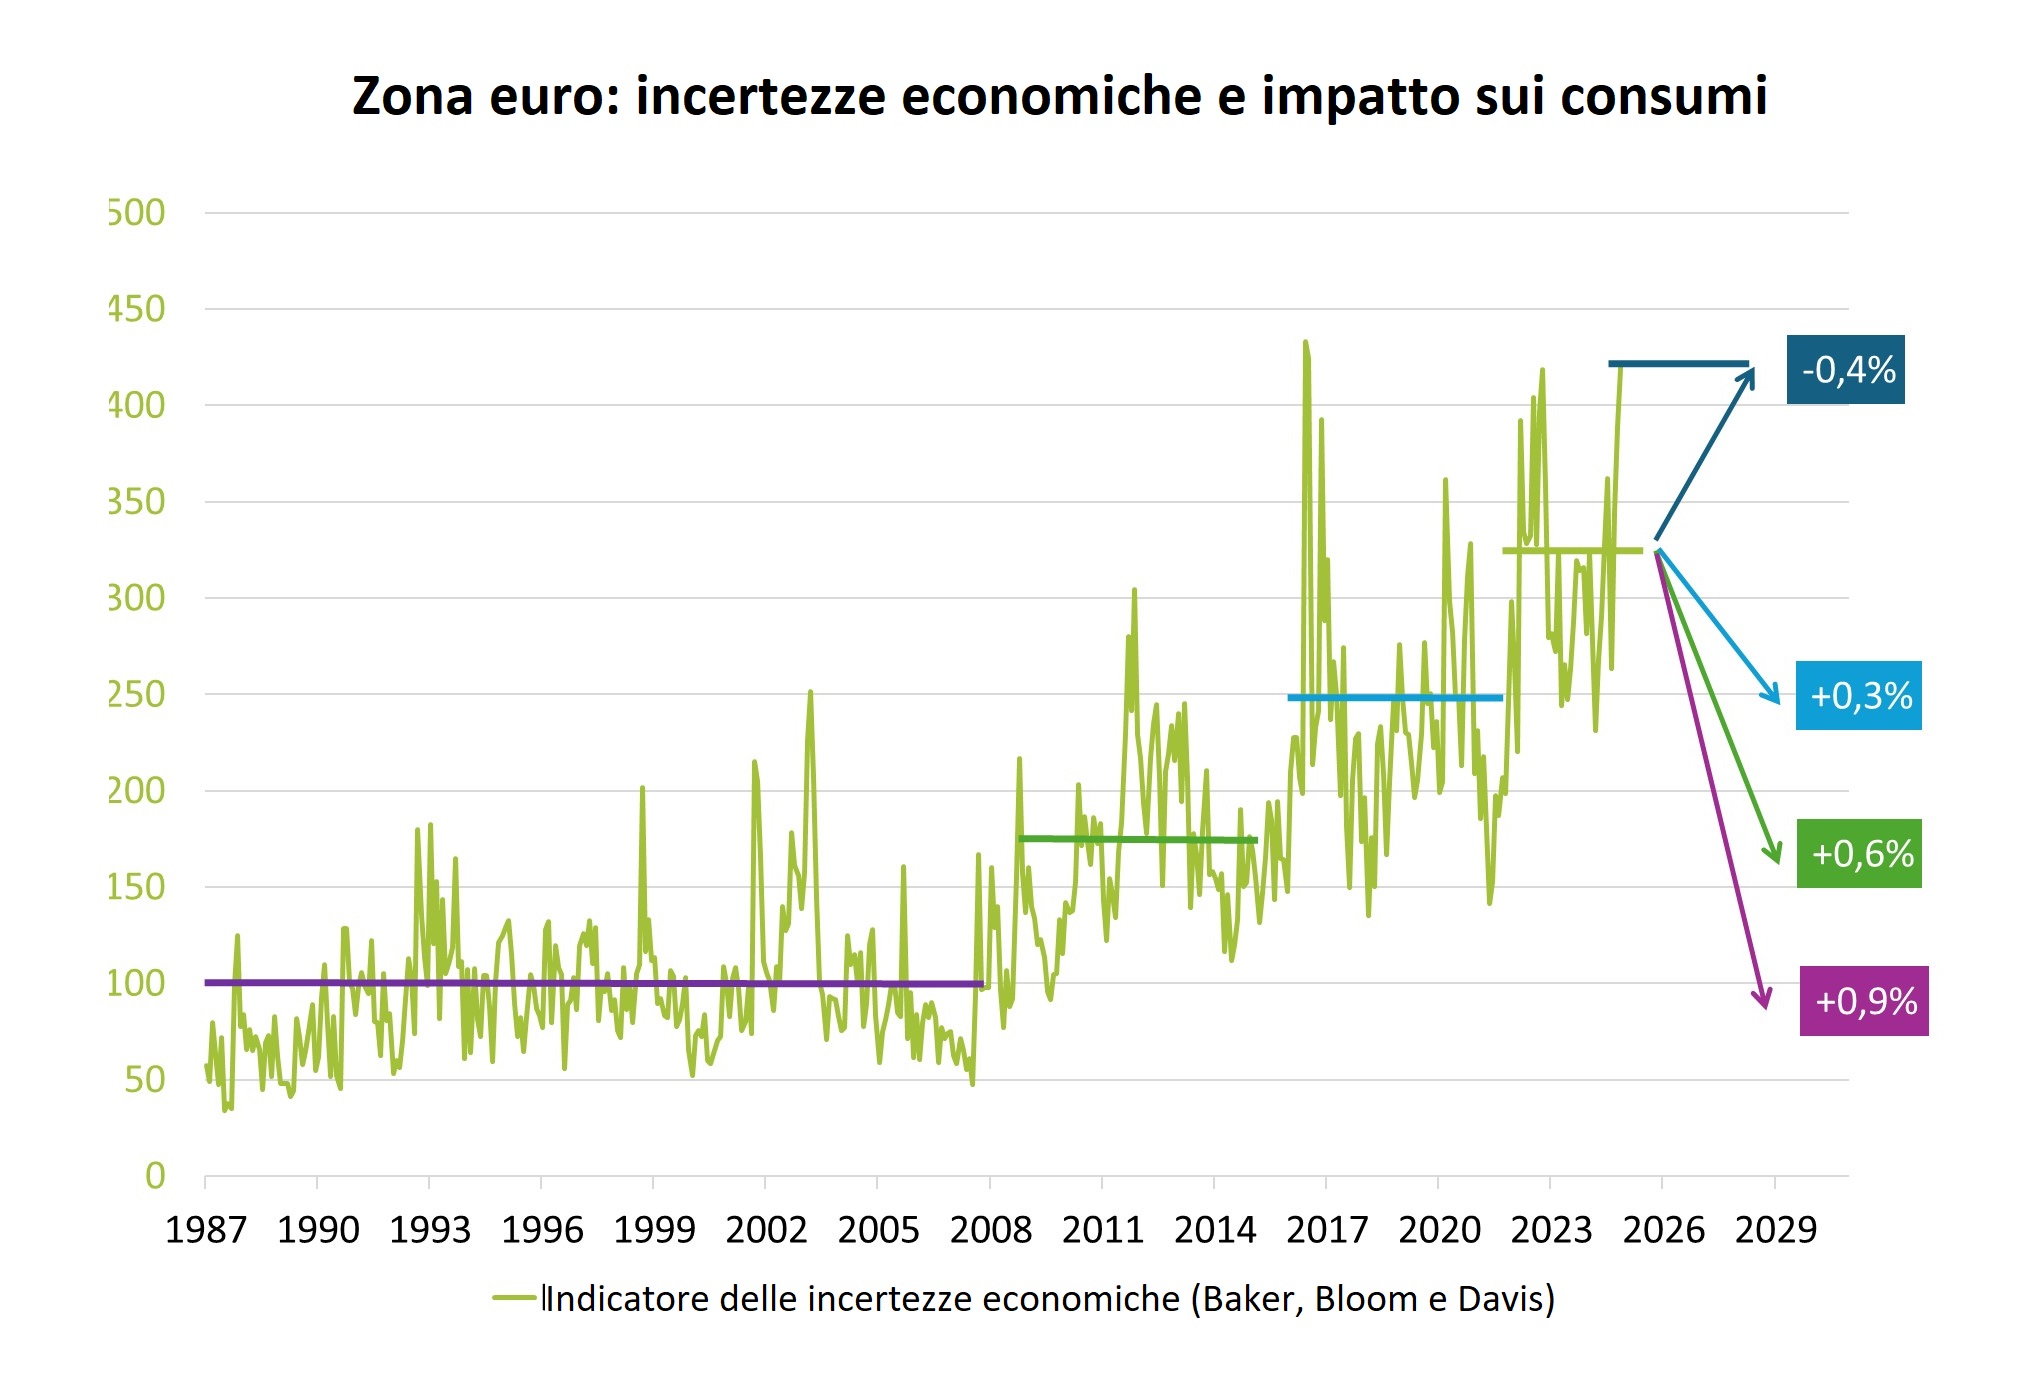
- Le incertezze hanno un impatto sugli investimenti circa tre volte superiore rispetto a quello sui consumi.
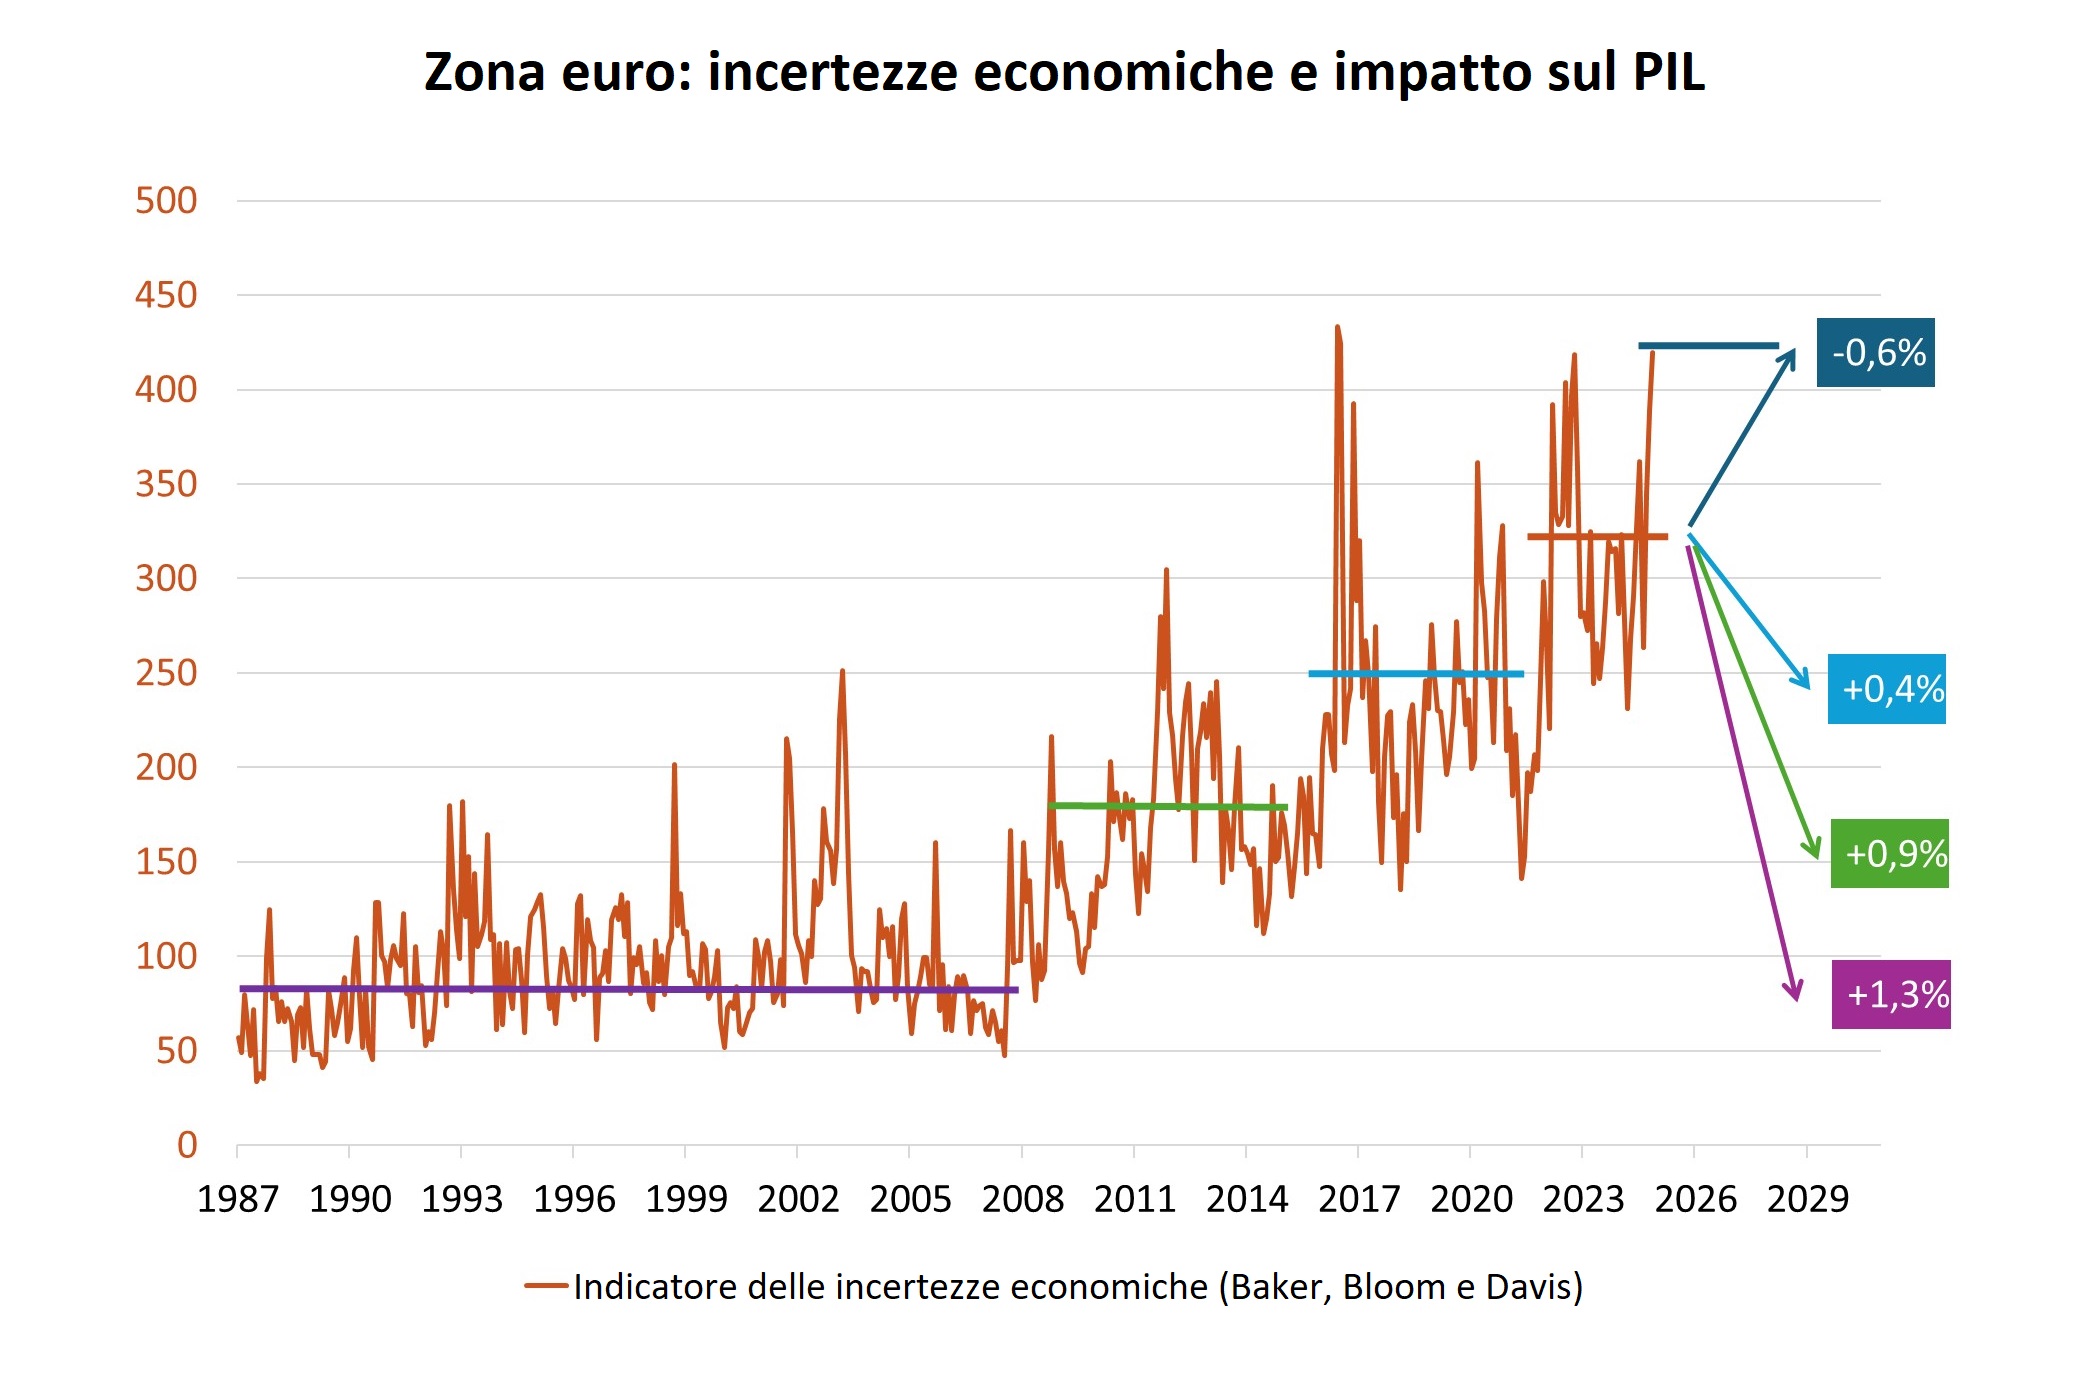
- Se le recenti tensioni legate alle incertezze dovessero persistere, segnando un cambiamento strutturale verso un regime di maggiore incertezza, la crescita del PIL dell’Eurozona potrebbe ridursi di mezzo punto percentuale nell’arco di un anno, con una contrazione degli investimenti superiore all’1% (Grafici 3 e 4).
- Tuttavia, non bisogna escludere gli scenari positivi. Ad esempio, una diminuzione delle incertezze con un ritorno al regime precedente alla pandemia di Covid-19 (barra turchese nei grafici sottostanti) sosterrebbe la crescita del PIL di +0,4% nell’arco di un anno, grazie a un aumento degli investimenti del +0,9% e dei consumi del +0,3%.
- Un ritorno al regime prevalente nel periodo 2010-2015 (barra verde chiaro) avrebbe un impatto doppio sull’attività economica, con un contributo di +0,9% al PIL.
In conclusione, se il recente aumento delle incertezze dovesse essere confermato, è probabile che pesi sulle nostre previsioni di investimenti e di crescita per l’Eurozona, in particolare in Germania e in Francia. Tuttavia, il “bilancio dei rischi” non è simmetrico: quando il livello di incertezza è già elevato, è più probabile che esso diminuisca piuttosto che aumentare ulteriormente. La ripresa degli investimenti potrebbe quindi essere rinviata nel breve termine, ma non è messa in discussione nel medio periodo.
Fonte: Bloomberg – Calcoli: Groupama AM
Metodologia: modello VAR applicato a quattro variabili (indicatore di incertezza economica, tassi di interesse, prezzi del petrolio e tasso di cambio euro-dollaro), insieme a un aggregato economico (crescita del PIL, degli investimenti o dei consumi) e a due variabili dummy (corrispondenti ai picchi della crisi finanziaria del 2009 e della crisi sanitaria legata al Covid). Tutte le variabili sono osservate in termini di variazione trimestrale nel periodo compreso tra il 1995 e il 2024. Il modello incorpora ritardi di ordine 4. I calcoli dell’impatto sono ottenuti a partire da uno “shock” (positivo o negativo) sull’incertezza economica e dalle relative funzioni di risposta all’impulso (impulse response functions) degli aggregati di crescita del PIL, degli investimenti e dei consumi.