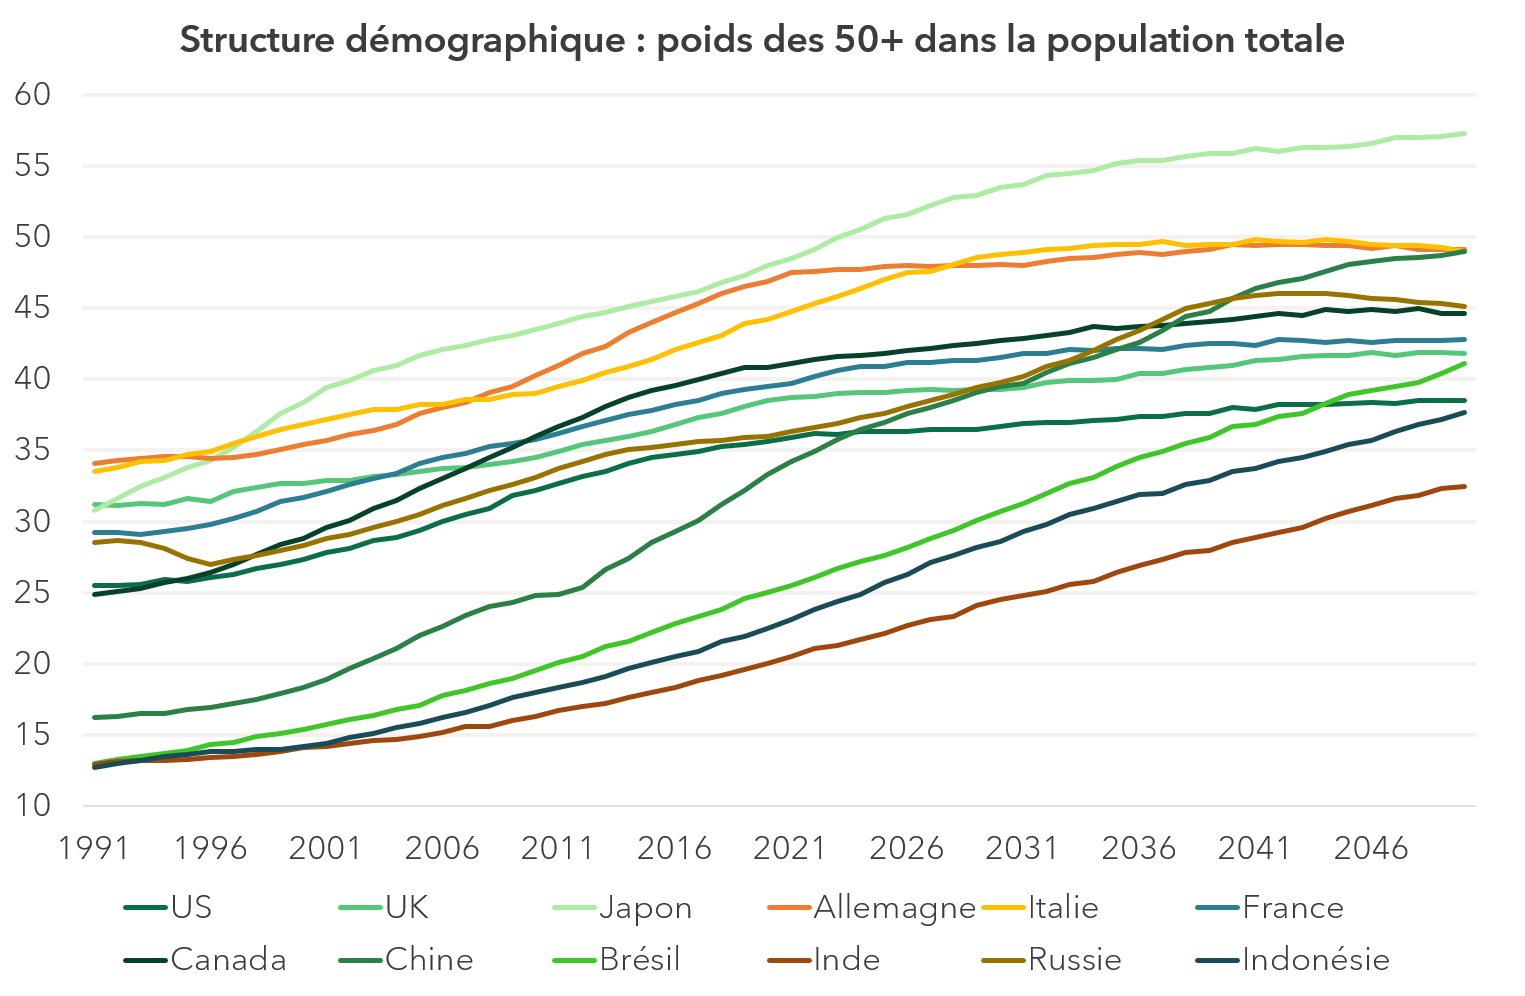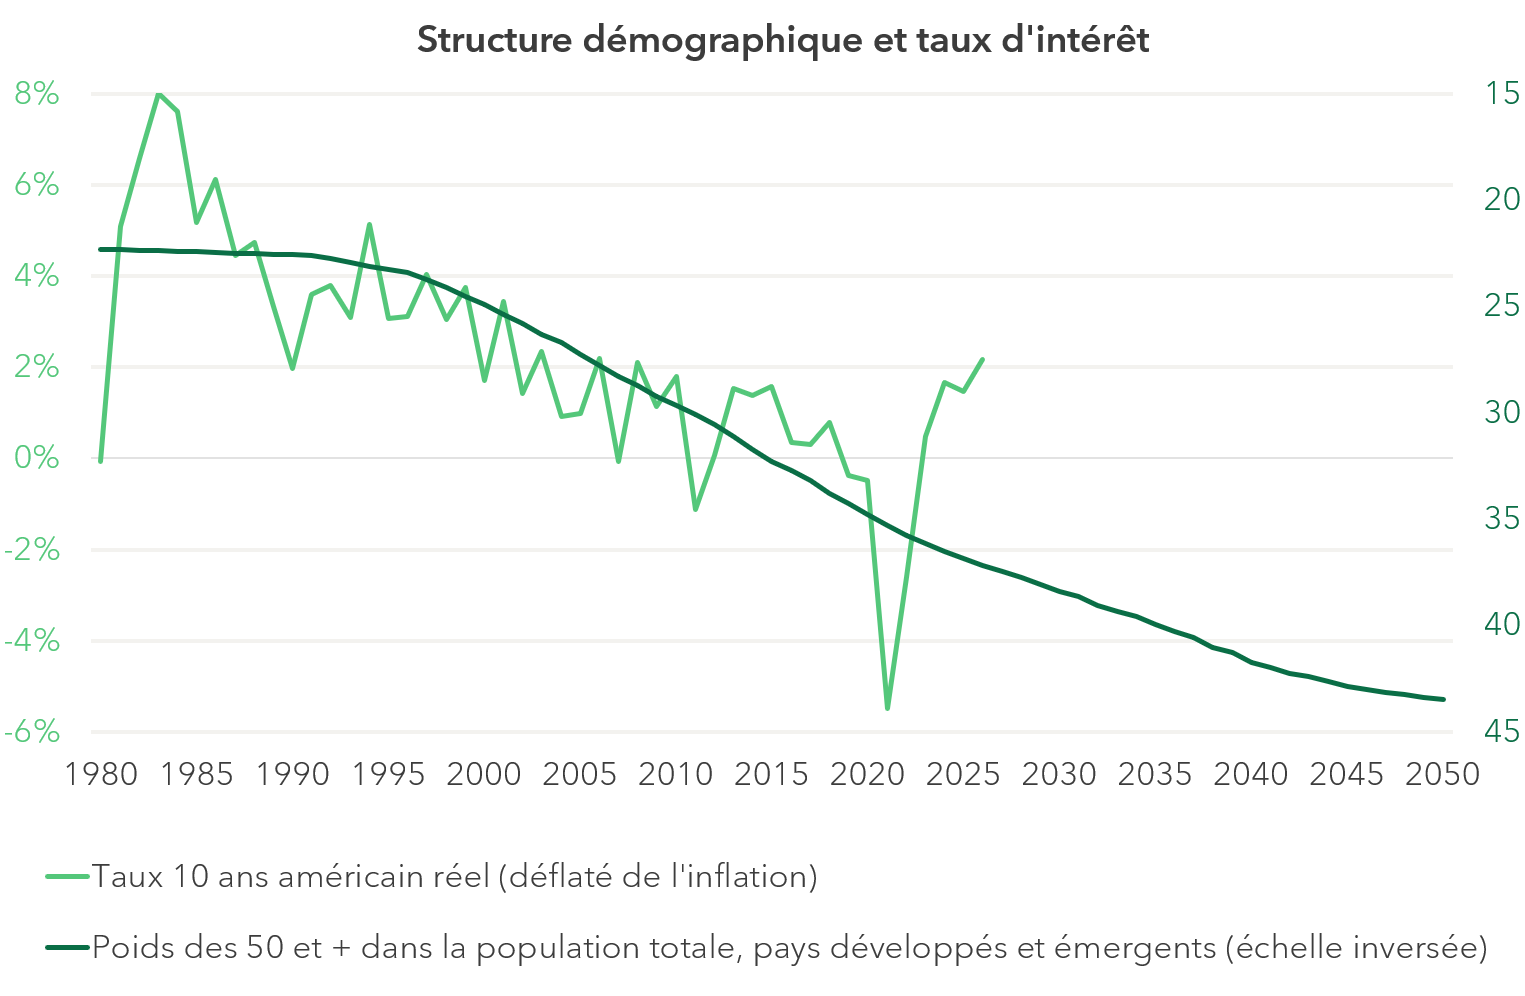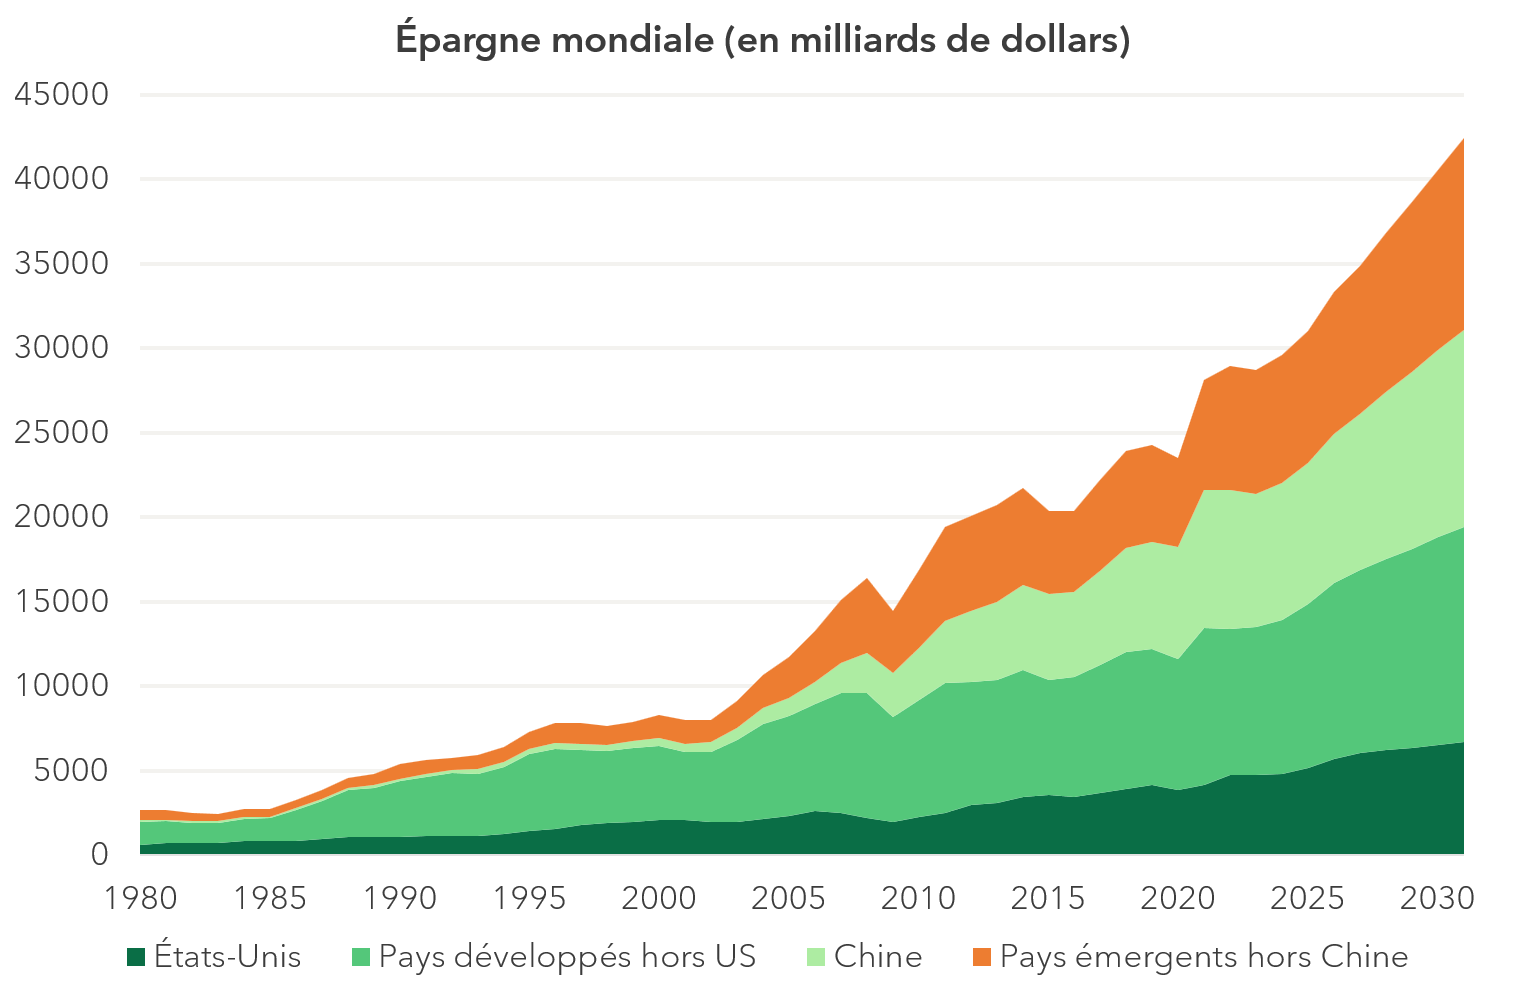
La hausse des besoins de financement liés à l'investissement numérique, aux dépenses de défense, au développement de la robotique ou encore au refinancement des dettes publiques pose une question aux marchés financiers : l’épargne mondiale suffira-t-elle à financer tous ces projets en même temps ? Si ce n'est pas le cas, la concurrence entre investissements privés et publics pourrait faire monter encore le niveau d'équilibre des taux d’intérêt. La démographie étant l’un des déterminants structurels de l’offre d’épargne, analyser cette offre suppose de s’intéresser à l’évolution de la structure démographique.
La démographie, l’une des « forces globales » qui ont fait baisser les taux d’intérêt réels
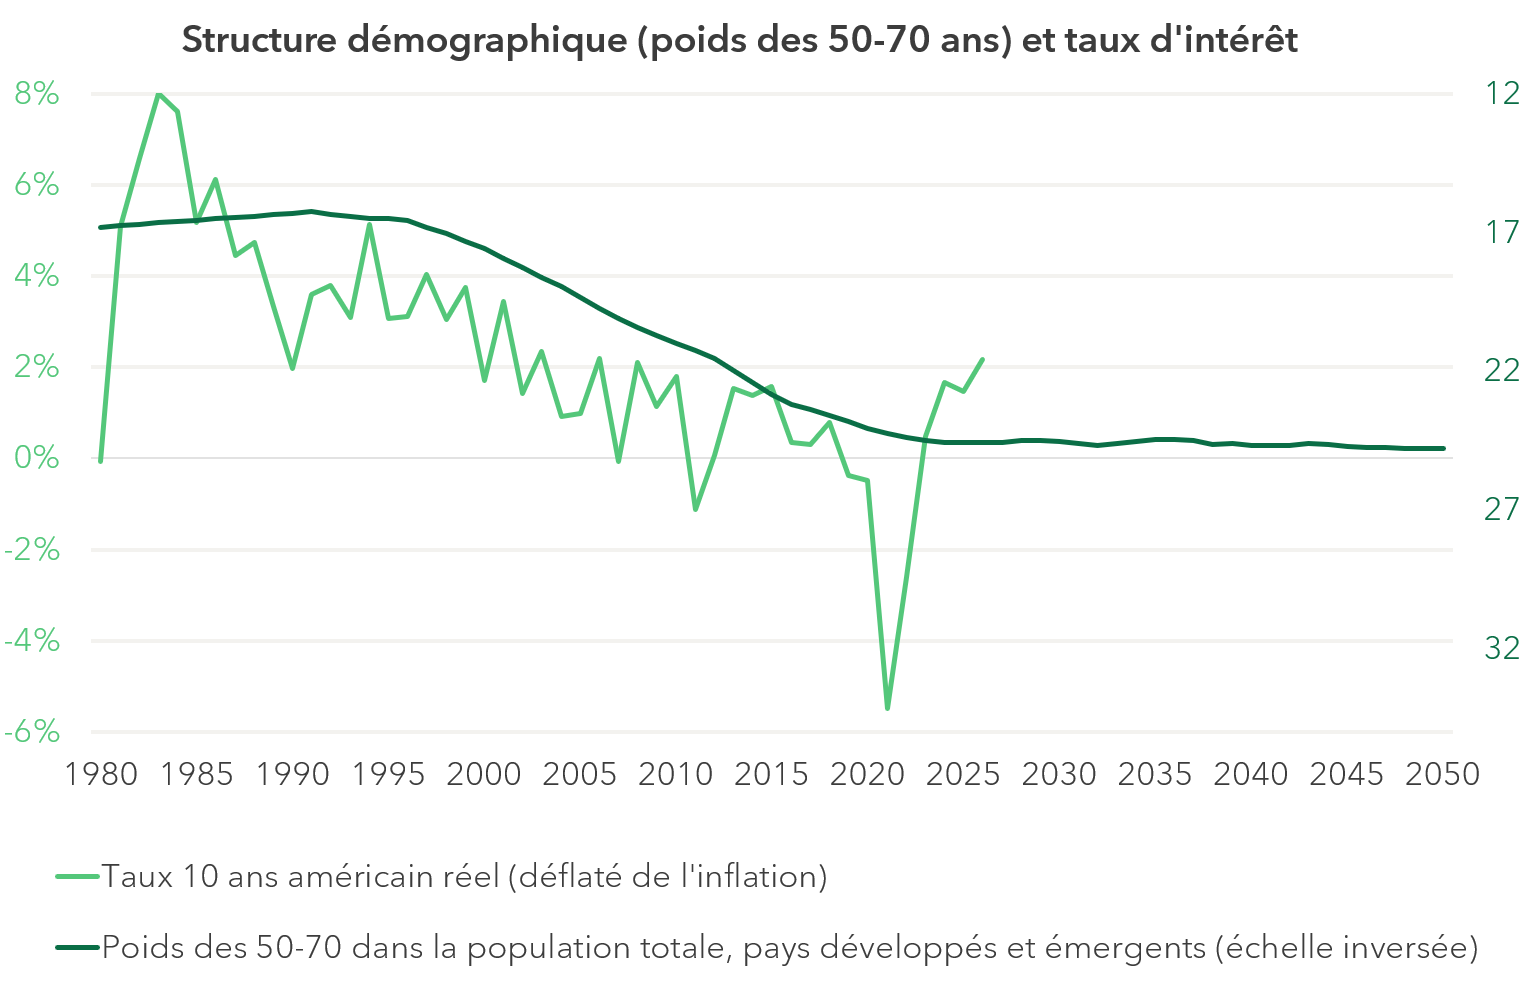
Source : ONU, Bloomberg - Calculs : Groupama AM
L’analyse porte désormais autant sur le comportement d'épargne des actifs d'âge intermédiaires (50-70 ans) que sur celui des retraités
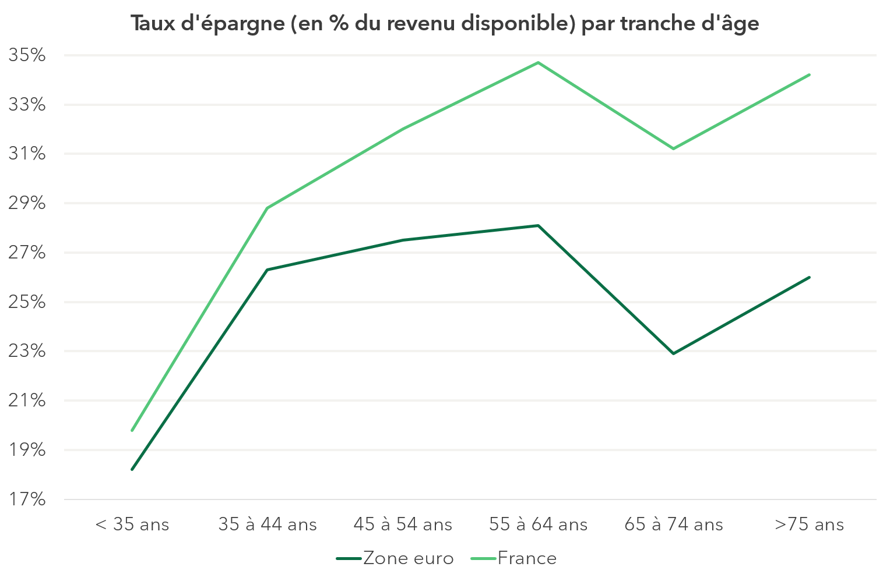
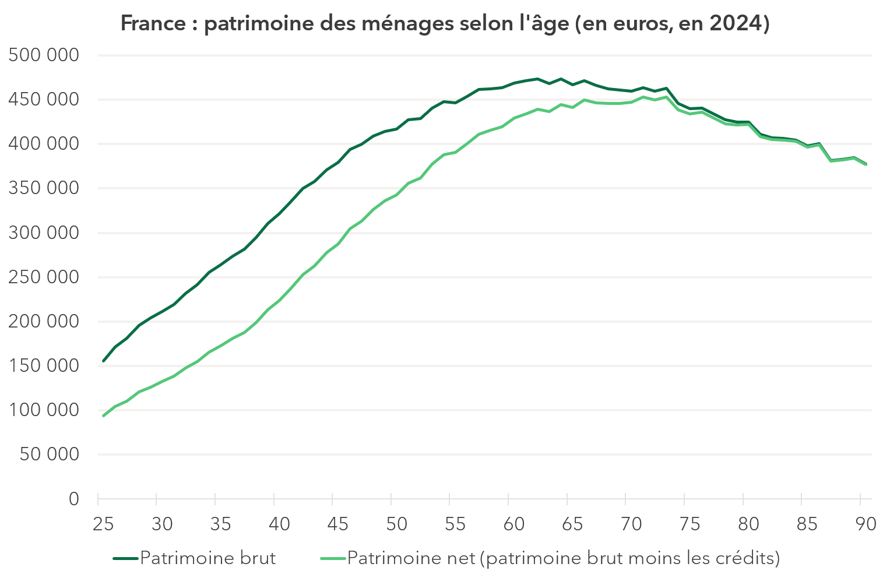
Le vieillissement actuel de la population a deux causes. D'une part, la baisse de la fécondité continue d'accroître la part des 50-70 ans. Ces prime savers, qui épargnent le plus, seront encore plus nombreux, ce qui constitue toujours une pression baissière sur les taux d’intérêt. D'autre part, avec l'allongement de l'espérance de vie, il convient de s'intéresser également au comportement d'épargne des plus de 70 ans. Les études disposent désormais d'assez de recul, notamment grâce au suivi des cohortes, pour mettre en évidence une « énigme » (retirement saving puzzle). Contrairement à ce que prévoit la théorie du cycle de vie, les ménages âgés ne désépargnent pas et ne vendent pas leur patrimoine. Ce constat vaut dans tous les pays (cas de la France sur les graphiques 2 et 3). En réalité, ce comportement n'a rien d'énigmatique : il est parfaitement rationnel, car l'incertitude sur la durée de vie oblige à la prudence.