23 October 2026

Corporate

Les marchés obligataires entrent en zone de turbulence

Henri Marchal, Spécialiste Produits

Pendant de nombreuses années, les marchés ont bénéficié d’un environnement particulièrement favorable : inflation faible, taux bas, liquidité abondante et soutien important des banques centrales.
Aujourd’hui, plusieurs de ces facteurs ont évolué : l’inflation est davantage présente, les taux d’intérêt se normalisent à des niveaux sensiblement plus élevés, les États doivent financer des niveaux d’endettement importants et les incertitudes géopolitiques et budgétaires demeurent fortes.

Les marchés obligataires ont été fortement chahutés ces dernières semaines car ils sont désormais confrontés à plusieurs zones d’incertitudes :

  • La trajectoire des politiques monétaires de la Banque centrale européenne et de la Réserve fédérale américaine. Kevin Warsh, arrivé à la tête de la Fed en mai 2026, imprime sa volonté de rendre la politique monétaire américaine moins prévisible pour les investisseurs, constituant ainsi une source supplémentaire d’incertitude et de volatilité pour les marchés. Par ailleurs, les décisions des banques centrales restent fortement dépendantes des tensions inflationnistes, elles-mêmes alimentées par la hausse des prix de l’énergie et la persistance des tensions géopolitiques.

  • Les interrogations croissantes sur la soutenabilité des déficits publics et de l'endettement des États, dans un contexte de taux durablement plus élevés.

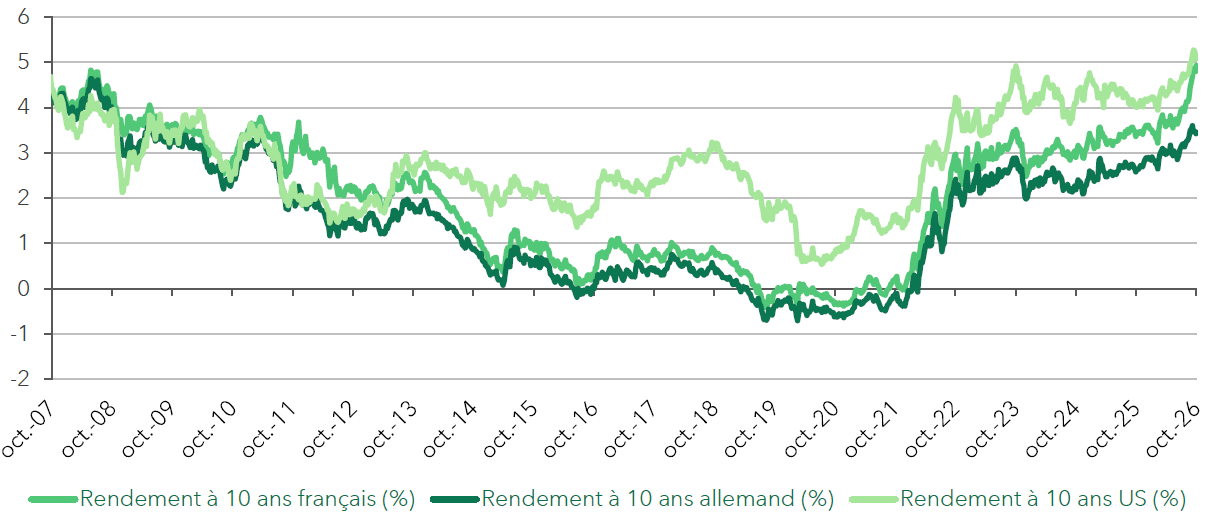
Ces incertitudes ont contribué à la hausse des taux souverains qui retrouvent des niveaux observés il y a près de vingt ans1.
Les investisseurs restent fortement exposés aux actions


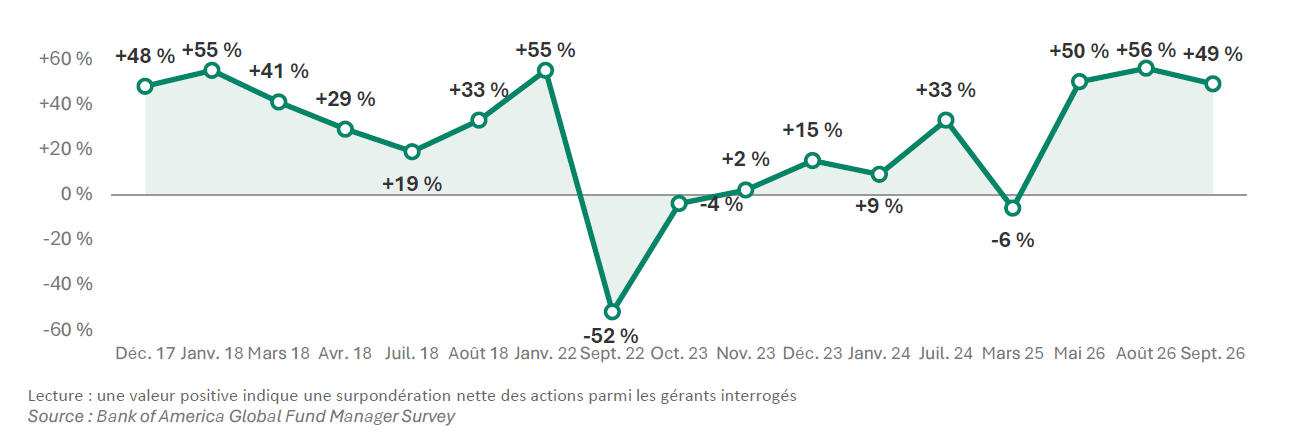
Malgré la remontée des taux d’intérêt, les marchés actions ont fait preuve d’une forte résilience, affichant de solides performances depuis le début de l’année 2026, tant en Europe qu’aux États-Unis, à l’exception du marché français, qui affiche une performance négative. Cette dynamique a notamment été soutenue par l’engouement autour de l’intelligence artificielle et par des résultats d’entreprises globalement robustes dans de nombreux secteurs.

Dans ce contexte, l’appétit des investisseurs pour les actions reste élevé, comme en témoigne le maintien d’une exposition importante à la classe d’actifs.
Évolution de la corrélation entre les actions
et les obligations

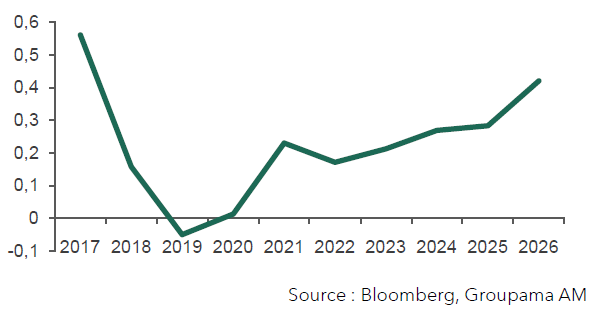
  • La corrélation entre les actions et les obligations internationales a nettement augmenté ces dernières années pour atteindre 0,4 en 2026.

  • La persistance de l’inflation et la volatilité des taux d’intérêt constituent désormais des facteurs de risque communs aux deux classes d’actifs susceptibles de les faire évoluer davantage dans le même sens.

  • Ce contexte de marché réduit le pouvoir de diversification des obligations et remet en question l’efficacité du traditionnel portefeuille diversifié constitué d’actions et d’obligations.

Évolution de la corrélation entre les actions
et les obligations internationales
La performance absolue, une source de performance décorrélée

  • Face à la remontée des corrélations entre classes d’actifs, retrouver de la diversification sans sacrifier la performance devient un enjeu capital. Les investisseurs pourraient être tentés de renforcer leurs liquidités, mais au détriment du potentiel de performance à long terme.

  • Les stratégies de performance absolue offrent une alternative en visant une performance moins dépendante de la direction des marchés. C'est précisément l’approche de Groupama Alpha Fixed Income, qui recherche une approche neutre au marché, à la directionnalité limitée, visant à générer de la performance quelles que soient les conditions de marché et dont le processus de gestion robuste a été éprouvé depuis plus d’une quinzaine d’années.

1Source : Groupama Asset Management, Bloomberg


AVERTISSEMENT

Communication Marketing.
Cet investissement comporte un certain nombre de risques, dont un risque de perte de capital. Veuillez-vous référer au prospectus et au document d’information clé (DIC) de l'OPC avant de prendre toute décision finale d'investissement. Ces documents sont disponibles gratuitement sur simple demande auprès de Groupama AM ou sur www.groupama-am.com.
Groupama Asset Management décline toute responsabilité en cas d'altération, déformation ou falsification dont ce document pourrait faire l'objet.
Toute modification, utilisation ou diffusion non autorisée, en tout ou partie est interdite. Groupama Asset Management ne sera responsable de l'utilisation du document par un tiers sans son autorisation préalable écrite.
Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.
Les informations relatives à la durabilité sont accessibles sur le site internet www.groupama-am.com, à la page "Groupama AM, finance durable".
Les analyses et conclusions sont l'expression d'une opinion indépendante de Groupama Asset Management et reposent sur des estimations, hypothèses et jugements basées sur des informations disponibles au moment de leur formulation et comportent ainsi une part d'incertitude. Ce support non contractuel ne constitue en aucun cas une recommandation ou un conseil en investissement personnalisé et ne doit en aucun cas être interprété comme tel.
Les équipes commerciales de Groupama Asset Management et ses succursales sont à votre disposition afin de vous permettre de bénéficier d'un service personnalisé.
Édité par Groupama Asset Management, société de gestion agréée par l'AMF sous le numéro GP 93-02 - Siège social : 25 rue de la ville l'Evêque, 75008 Paris - Site web : www.groupama-am.com.​​​​​​​

Découvrez également

23 October 2026

Corporate

The situation in France remains a concern for investors


Share this article

The French 10-year sovereign yield reached a new high of 5.1% this morning, its highest level since 2002. While this increase comes against a generally challenging backdrop for bond markets, amid tensions in the Middle East and rising energy prices, it also reflects France-specific factors. The 10-year OAT-Bund spread has continued to widen, reaching 170 bps, its highest level since 2011, with a significantly more pronounced move than in other euro area sovereign bond markets.


This underperformance primarily reflects the increase in the risk premium demanded by investors amid uncertainty surrounding the trajectory of France’s public finances. The weakening economic outlook is making the fiscal equation even more challenging: weaker growth mechanically reduces the government’s room for manoeuvre at a time when restoring the public finances would require significant adjustment efforts. Against this backdrop, the government’s 1% growth assumption, used to project a reduction in the public deficit to 5% of GDP in 2027, already appeared ambitious. By comparison, previous episodes of social unrest, including the Yellow Vest protests, transport strikes and protests against the pension reform, are estimated to have reduced growth by 10 to 20 bps, although INSEE highlights the difficulty of precisely quantifying their impact. Investors will therefore be closely monitoring the scale of the upcoming demonstrations, particularly those announced for 24 October and 5 November, and, more importantly, their potential political and fiscal consequences. 


It is worth noting that, in the absence of the current social tensions and election-related uncertainty, the 10-year OAT-Bund spread should, when compared with other European countries in terms of fiscal deficit, cumulative deficit and credit rating, stand at around 90 bps. In the absence of greater visibility on the political situation and on the government’s ability to pass a budget capable of stabilising the trajectory of public finances, volatility is likely to remain elevated across French assets, leading us to maintain a cautious stance.


Nevertheless, the risk of contagion to the euro area as a whole appears contained at this stage, even though Italian and Spanish spreads have widened to 125 bps and 70 bps, respectively. This view is also consistent with our stress scenario, which is built around a France-specific shock rather than a renewed systemic euro area crisis, particularly given the backstops implemented by the ECB.


Finally, the risk of a French sovereign default should be distinguished from a scenario involving severe market stress. An OAT-Bund spread of 170 bps and an OAT yield of 5.1% would signal a very significant deterioration in the market’s perception of French sovereign risk, but would not, intrinsically, imply a default scenario. At this stage, the key risk to monitor therefore appears to be less an imminent default rather than the emergence of a
self-reinforcing dynamic between declining investor confidence, a higher risk premium, rising interest costs and reduced fiscal room for manoeuvre.


DISCLAIMER

Groupama Asset Management declines any responsibility in case of alteration, deformation or falsification of this document. Any unauthorised modification, use, or distribution, in whole or in part, is prohibited. Groupama Asset Management shall not be held liable for any use that may be made of the document by a third party without its previous written authorisation. This document has been prepared on the basis of projections, estimates, and assumptions that involve an element of subjective judgment and reflect an independent opinion. The analyses and conclusions reflect an independent opinion of Groupama Asset Management and are based on estimates, assumptions, and judgments derived from information available at the time of their formulation, and therefore involve a degree of uncertainty. This non-contractual material does not in any way constitute a recommendation or personalised investment advice and should under no circumstances be interpreted as such. Published by Groupama Asset Management, an asset management company authorised by the AMF under registration number GP 93-02 - Registered office: 25 rue de la ville l'Evêque, 75008 Paris - Website: www.groupama-am.com.


DISCOVER ALSO